

اوانو
DigitalMCI
- 4,1
- 48.00 beoordelingen
- 5.00M
- Downloads
- Free
- Prijs
Screenshots
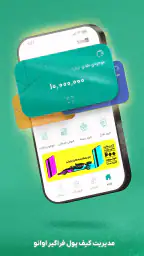
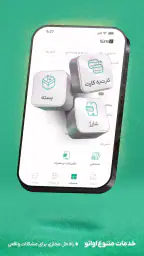
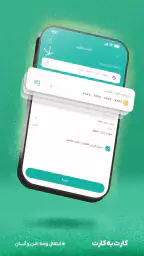
اوانو Voor- en nadelen
Voordelen
- Eenvoudige interface die ook voor nieuwe gebruikers snel te begrijpen is.
- Werkt vlot op de meeste recente Android- en iOS-apparaten.
- Handige functies voor dagelijks gebruik zonder lange leercurve.
- Regelmatige updates kunnen de stabiliteit en veiligheid verbeteren.
- Downloaden en installeren verloopt doorgaans snel en probleemloos.
Nadelen
- Niet alle functies zijn mogelijk beschikbaar zonder account of registratie.
- De prestaties kunnen verschillen op oudere smartphones en tablets.
- Sommige onderdelen kunnen afhankelijk zijn van een stabiele internetverbinding.
- Privacy-instellingen zijn mogelijk minder uitgebreid dan ervaren gebruikers wensen.
- Advertenties of betaalde extra’s kunnen de gebruikservaring beïnvloeden.
 Analyse door All-app
Wie een financiële app zoekt die niet meteen aanvoelt als een ingewikkeld boekhoudprogramma, komt bij اوانو uit op een opvallend eenvoudige ervaring. Ik heb de app bekeken als hulpmiddel voor dagelijks financieel gebruik en vooral gelet op hoe snel je van openen naar een bruikbare actie gaat. De basis is laagdrempelig, maar de waarde zit niet alleen in het eerste scherm. Je haalt er meer uit wanneer je vaste gewoontes ontwikkelt rond controleren, vergelijken en op tijd reageren.
De app valt onder financiën en wordt ontwikkeld door DigitalMCI. Je kunt haar gratis gebruiken, waardoor de drempel laag blijft voor iemand die eerst wil ontdekken of deze manier van werken bij hem past. In de winkel wordt اوانو omschreven als “De credits van je metgezel”, een korte omschrijving die vooral een begeleidende rol suggereert. Mijn indruk is dat je de app het best ziet als een praktisch dagelijks hulpmiddel, niet als een volledige vervanger voor alle financiële diensten die je misschien al gebruikt.
Van snelle controle naar een vaste dagelijkse routine
Mijn aanbevolen startpunt is eenvoudig: open de app op een rustig moment, kijk eerst naar de actuele informatie en voer pas daarna een handeling uit. Dat klinkt vanzelfsprekend, maar bij financiële apps voorkomt deze volgorde dat je te snel iets bevestigt terwijl je nog niet goed hebt gecontroleerd wat er op het scherm staat. Vooral wanneer je de app gebruikt voor credits of een vergelijkbare financiële handeling, is een korte controle beter dan blind vertrouwen op je vorige sessie.
De interface voelt het meest nuttig wanneer je een duidelijk doel hebt. Wil je alleen even je status bekijken, dan moet je niet onnodig door alle beschikbare onderdelen gaan. Wil je juist een handeling afronden, neem dan de tijd om de gekozen optie, het bedrag of de bestemming nog eens te controleren voordat je doorgaat. Ik vind dat een belangrijk verschil met apps die je voortdurend naar extra functies duwen: hier werkt een rustige, herhaalbare werkwijze beter dan zomaar rondtikken.
Een realistisch dagelijks scenario is iemand die onderweg merkt dat hij bijna door zijn beschikbare credits heen is. In plaats van te wachten tot een betaling of andere actie mislukt, opent hij اوانو, controleert de actuele stand en beslist daarna wat nodig is. Dat kost weinig tijd, maar alleen als de gebruiker niet telkens opnieuw moet uitzoeken waar de relevante informatie staat. Daarom raad ik aan om vanaf het begin bewust te onthouden welke route je gebruikt voor controleren en welke voor uitvoeren.
Voor een eerste kennismaking zou ik de app niet meteen beoordelen op snelheid alleen. Kijk ook of de benamingen duidelijk genoeg zijn, of meldingen begrijpelijk overkomen en of je na een onderbreking gemakkelijk verdergaat. Financiële handelingen vragen namelijk meer dan een aantrekkelijke startpagina. Een scherm dat er eenvoudig uitziet maar onvoldoende context geeft, kan juist onzekerheid veroorzaken. Mijn advies is om de eerste sessie te gebruiken om de indeling te leren, niet om gehaast meerdere acties achter elkaar uit te voeren.
De populariteit geeft wel aan dat veel mensen de app weten te vinden. اوانو heeft een gemiddelde beoordeling van 4,1 uit ongeveer 38 duizend beoordelingen en is meer dan 5 miljoen keer geïnstalleerd. Dat maakt haar interessant voor wie liever een bekende mobiele oplossing probeert dan een onbekende niche-app. Tegelijk zegt een groot gebruikersbereik niets over jouw persoonlijke situatie. Een app kan voor dagelijks kredietbeheer prettig zijn en toch minder geschikt blijken wanneer je uitgebreide budgetten, gezamenlijke rekeningen of diepgaande rapportages nodig hebt.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Begin met één terugkerend moment
Een praktische gewoonte is om de app op één vast moment te openen, bijvoorbeeld voordat je een drukke dag begint of wanneer je je financiële zaken afrondt. Ik zou niet aanraden om voortdurend te controleren zonder aanleiding; dat kan onrust geven en levert niet altijd extra inzicht op. Een kort, bewust controlemoment werkt beter. Noteer voor jezelf welke informatie je werkelijk nodig hebt en laat de rest voorlopig liggen.
Ook na een mislukte of onderbroken handeling is een vaste volgorde nuttig. Sluit niet meteen alles af en probeer niet willekeurig opnieuw. Controleer eerst wat de app nog toont, bepaal of de vorige stap werkelijk is afgerond en begin pas daarna opnieuw. Dat is geen spectaculaire functie, maar wel een volwassen gebruikspatroon dat dubbele acties en onnodige verwarring helpt voorkomen.
Instellingen die je niet gedachteloos moet overslaan
Bij een financiële app kijk ik altijd eerst naar de instellingen die invloed hebben op duidelijkheid en dagelijks gebruik. Controleer bijvoorbeeld of meldingen voor jou op een logisch moment verschijnen en of de taal en weergave prettig leesbaar zijn. Ik zou meldingen niet automatisch allemaal inschakelen. Een melding die je helpt herinneren aan een relevante status kan nuttig zijn, terwijl te veel signalen ervoor zorgen dat je belangrijke informatie juist gaat negeren.
Neem ook even de tijd om te bekijken welke bevestigingsstappen de app gebruikt. Als een handeling meerdere schermen heeft, is dat niet per se hinderlijk; bij financiële acties kan een extra controle juist waardevol zijn. Er ontstaat pas frictie wanneer je niet begrijpt waarom je opnieuw iets moet bevestigen. In dat geval helpt het om de stappen rustig één keer te doorlopen en daarna te onthouden waar de definitieve controle plaatsvindt.
Een minder voor de hand liggende tip is om de app niet alleen op je snelste manier te configureren, maar ook op je veiligste leeswijze. Zorg dat relevante tekst niet wordt afgekapt door grote letterinstellingen of een krap schermformaat. Wanneer je onderweg werkt, kan een overzichtelijk scherm belangrijker zijn dan een minimale hoeveelheid tikken. Bij financiële handelingen is begrijpelijkheid belangrijker dan pure snelheid.
De actuele versie is 3.9.4 en de app werkt vanaf Android 5.0. Dat maakt haar toegankelijk voor ook oudere Android-toestellen, al blijft de feitelijke ervaring afhankelijk van de staat, snelheid en schermkwaliteit van jouw telefoon. Op een ouder toestel zou ik extra letten op laadtijden en op de vraag of je na een onderbreking nog duidelijk ziet wat de laatste stap was. Gebruiksgemak is niet alleen een kwestie van de app zelf, maar ook van de combinatie met je apparaat.
De leeftijdsclassificatie PEGI 3 past bij een brede, algemene financiële toepassing. Toch zou ik jonge gebruikers niet zonder begeleiding financiële handelingen laten uitvoeren. Een lage leeftijdsclassificatie betekent dat de inhoud breed toegankelijk is, niet dat iedere beslissing zonder uitleg verstandig is. Voor gezinnen kan het nuttig zijn om samen af te spreken waarvoor de app wordt gebruikt en welke stappen altijd gecontroleerd moeten worden.
Sneller werken zonder slordig te worden
Ervaren gebruikers proberen meestal niet elke keer de hele app opnieuw te ontdekken. Ze maken een vaste route: openen, status controleren, de gewenste actie kiezen, details nalopen en pas dan bevestigen. Die volgorde zorgt ervoor dat je sneller wordt zonder belangrijke controles over te slaan. Ik vind dat een betere aanpak dan uitsluitend zoeken naar de kortste route, omdat een snelle maar onduidelijke handeling uiteindelijk meer tijd kan kosten.
Gebruik de app ook met een duidelijk onderscheid tussen kijken en doen. Wanneer je alleen informatie wilt controleren, voer dan niet automatisch een actie uit omdat die prominent in beeld staat. Wanneer je wel iets wilt uitvoeren, ga dan niet af op herinnering alleen. Controleer altijd de actuele gegevens. Financiële informatie kan veranderen sinds je vorige bezoek, en een oude verwachting is geen betrouwbare bevestiging.
Een tweede slimme gewoonte is om de app te openen voordat je in een haastige situatie terechtkomt. Als je weet dat je later een financiële handeling nodig hebt, kijk dan vooraf of je toegang werkt en of je begrijpt welke route je moet nemen. Dat voorkomt dat je onderweg, met weinig tijd, voor het eerst door een onbekend scherm moet navigeren. Deze voorbereiding is vooral nuttig voor mensen die hun telefoon niet altijd op dezelfde manier gebruiken of regelmatig tussen apparaten wisselen.
Ik zou de app bovendien niet gebruiken als enige plek voor belangrijke persoonlijke administratie. Bewaar noodzakelijke gegevens op een manier die voor jou verantwoord is, zonder vertrouwelijke informatie onnodig zichtbaar te maken. De app kan een handige dagelijkse ingang zijn, maar een goede financiële routine bestaat uit meer dan één scherm. Denk aan het controleren van je bredere uitgaven, het bewaren van relevante bevestigingen en het tijdig oplossen van afwijkingen.
Wanneer je met meerdere financiële apps werkt, helpt het om één hoofdapp voor overzicht te kiezen en اوانو alleen te gebruiken voor haar specifieke doel. Zo voorkom je dat je dezelfde informatie op verschillende plekken probeert te interpreteren. Een algemene bankapp kan bijvoorbeeld beter zijn voor rekeningoverzicht en transacties, terwijl deze app handiger kan zijn voor het onderdeel waarvoor ze bedoeld is. De beste combinatie is niet de app met de meeste functies, maar de app die je op het juiste moment opent.
Waar de grenzen zichtbaar worden
Mijn grootste kanttekening is dat eenvoud niet hetzelfde is als volledigheid. Wie een uitgebreid persoonlijk budget wil opbouwen, categorieën wil vergelijken, gezamenlijke financiën wil beheren of historische patronen diepgaand wil analyseren, zal waarschijnlijk aanvullende hulpmiddelen nodig hebben. Ik zou اوانو daarom niet kiezen als mijn enige financiële instrument wanneer mijn doel vooral planning en analyse is.
Ook voor gebruikers die alles vanuit één vertrouwde bankomgeving willen regelen, kan een aparte app minder aantrekkelijk zijn. Elke extra financiële toepassing betekent een extra plek om te openen, te begrijpen en bij te houden. Het voordeel van een gespecialiseerde app moet dan duidelijk opwegen tegen die extra stap. Voor iemand die slechts zelden credits controleert of een soortgelijke actie uitvoert, kan de gebruikelijke route binnen een bestaande dienst praktischer zijn.
Een andere beperking zit niet noodzakelijk in een ontbrekende functie, maar in de verwachtingen van de gebruiker. Wie een zeer uitgebreide uitleg bij elke stap nodig heeft, kan een compacte mobiele ervaring soms te summier vinden. Mijn advies is om niet alleen te kijken of je een knop kunt vinden, maar ook of je begrijpt wat er na die knop gebeurt. Bij twijfel is het verstandiger om te stoppen en de informatie opnieuw te lezen dan om meerdere keren achter elkaar te proberen.
De gratis beschikbaarheid is prettig voor wie zonder financiële drempel wil beginnen. Toch moet je gratis niet verwarren met automatisch passend voor iedere taak. De echte vraag is hoeveel waarde je krijgt uit het specifieke gebruik. Als je vooral snelle toegang tot credits en een eenvoudige dagelijkse controle zoekt, is de drempel laag. Als je een complete financiële werkruimte verwacht, kom je waarschijnlijk uit bij een combinatie met een bankapp, budgetapp of spreadsheet.
Ik zou de app ook overslaan wanneer je telefoon zo oud of traag is dat iedere financiële handeling onzeker aanvoelt. Hoewel Android 5.0 als minimale vereiste breed toegankelijk is, bepaalt dat niet hoe prettig de app op jouw toestel werkt. Een stabiele verbinding, voldoende schermleesbaarheid en een telefoon die niet voortdurend vastloopt zijn in de praktijk minstens zo belangrijk als het formele besturingssysteem.
Voor wie اوانو wel en niet logisch is
Voor mij is dit vooral een goede keuze voor iemand die een eenvoudige financiële taak regelmatig op de telefoon wil uitvoeren en geen behoefte heeft aan een zwaar dashboard. Ook gebruikers die liever een aparte, overzichtelijke ingang hebben dan een grote bankomgeving vol menu’s kunnen er voordeel uit halen. De gratis toegang maakt uitproberen eenvoudig, terwijl de brede beschikbaarheid op Android de kans vergroot dat de app op een bestaand toestel werkt.
Ik zou haar minder snel aanraden aan een gebruiker die gezamenlijke budgetten, gedetailleerde rapportages of een alles-in-één financieel overzicht zoekt. Daarvoor is een gespecialiseerde budgetoplossing of de eigen bankomgeving mogelijk geschikter. Evenmin is dit mijn eerste keuze voor iemand die financiële handelingen volledig automatisch wil laten verlopen. Juist bij dit soort gebruik vind ik het belangrijk dat je zelf controleert wat je doet.
De reputatie in de winkel is bemoedigend, met een gemiddelde van 4,1 en een groot aantal gebruikers. Er zijn ongeveer 48 duizend installatiereviews zichtbaar in de winkelomgeving, wat laat zien dat de app voldoende aandacht krijgt om serieus te worden overwogen. Ik zou die cijfers echter als startpunt zien, niet als eindbeslissing. Jouw toestel, jouw financiële gewoontes en de precieze taak waarvoor je de app nodig hebt blijven doorslaggevend.
Mijn oordeel na een consequente gebruiksroutine
Mijn eindoordeel is positief, maar bewust afgebakend. اوانو werkt het best wanneer je haar gebruikt als een gerichte financiële metgezel: openen op een vast moment, de actuele status lezen, een handeling zorgvuldig uitvoeren en daarna niet meer doen dan nodig is. Die aanpak maakt de eenvoud tot een voordeel in plaats van een tekortkoming.
De app overtuigt mij niet doordat ze alle financiële problemen oplost, maar doordat ze een specifiek dagelijks proces toegankelijk houdt. De belangrijkste winst zit in de gewoontes eromheen: meldingen selectief instellen, een vaste route aanleren, vooraf controleren wanneer tijd schaars is en de app niet verwarren met een volledige administratie. Dat zijn kleine keuzes, maar ze maken het verschil tussen zomaar een app installeren en haar werkelijk betrouwbaar gebruiken.
Voor wie precies die eenvoudige mobiele toegang zoekt, zou ik اوانو gerust laten proberen. De gratis prijs, PEGI 3-classificatie en ondersteuning vanaf Android 5.0 maken de instap vriendelijk. Verwacht alleen geen uitgebreid financieel commandocentrum. Mijn advies: kies deze app voor een duidelijke, terugkerende taak en combineer haar met een bredere oplossing wanneer je meer overzicht of analyse nodig hebt.
Veelgestelde vragen
Wat is اوانو en waarvoor kan ik de app gebruiken?
اوانو is een applicatie waarvan de precieze functies afhankelijk zijn van de versie en het platform waarop je deze installeert. Controleer daarom eerst de officiële beschrijving, screenshots en beschikbare functies in de Google Play Store of App Store. Let ook op de ontwikkelaar, ondersteunde apparaten en recente updates, zodat je zeker weet dat de app aansluit bij je verwachtingen.
Is اوانو gratis te downloaden en zijn er extra kosten?
Controleer vóór het downloaden of اوانو als gratis, betaald of freemium wordt aangeboden. Een gratis installatie betekent niet altijd dat alle mogelijkheden kosteloos zijn. Sommige functies kunnen achter een abonnement, eenmalige aankoop of advertenties verborgen zijn. Lees de informatie over in-app-aankopen zorgvuldig en bekijk ook de voorwaarden voor automatische verlenging voordat je een betaling bevestigt.
Welke gegevens en toestemmingen vraagt اوانو?
Bij de eerste start kan اوانو toestemming vragen voor functies zoals meldingen, opslag, camera, microfoon, locatie of toegang tot een account. Geef alleen toestemmingen die logisch zijn voor de werking van de app. Bekijk daarnaast het privacybeleid om te controleren welke gegevens worden verzameld, waarom ze worden gebruikt en of informatie met externe partijen kan worden gedeeld.
Werkt اوانو op elke Android- of iPhone-versie?
Niet iedere telefoon of tablet ondersteunt automatisch de nieuwste versie van اوانو. Controleer in de officiële downloadpagina welke minimale Android- of iOS-versie vereist is en of je toestel voldoende opslagruimte heeft. Op oudere apparaten kunnen functies ontbreken, kan de app minder soepel werken of kunnen problemen ontstaan na een systeem- of app-update.
Is اوانو veilig en waar kan ik de officiële versie downloaden?
Download اوانو uitsluitend via de officiële Google Play Store, Apple App Store of een website die rechtstreeks door de ontwikkelaar wordt beheerd. Vermijd aangepaste APK-bestanden en onbekende downloadpagina’s, omdat deze malware of ongewenste wijzigingen kunnen bevatten. Controleer bovendien beoordelingen, de naam van de ontwikkelaar, updategeschiedenis en recente gebruikersreacties voordat je de installatie uitvoert.


